

Paycell – Cüzdan, Ödeme, Kart
tarafından Turktell Bilişim Servisleri A.Ş.
4,7
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,7
- Fiyat
- Free
- İndir
- 10.00M
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
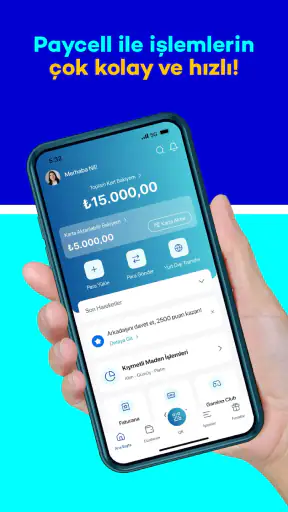
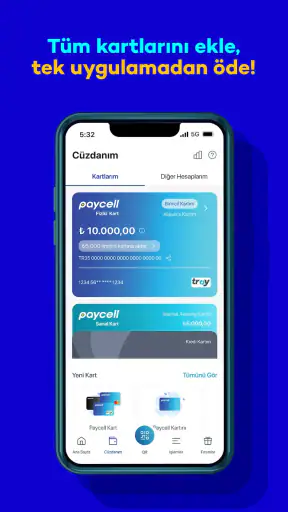
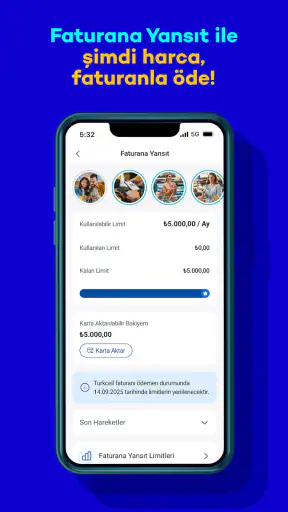
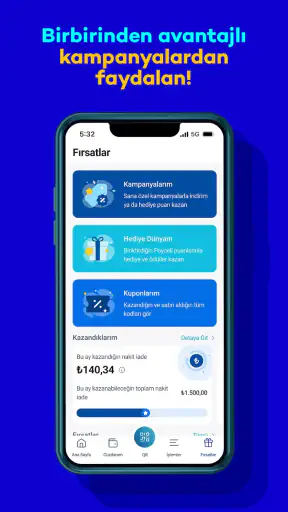
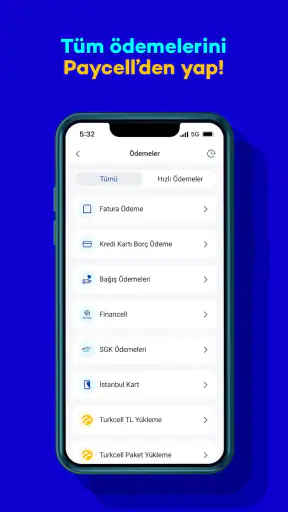
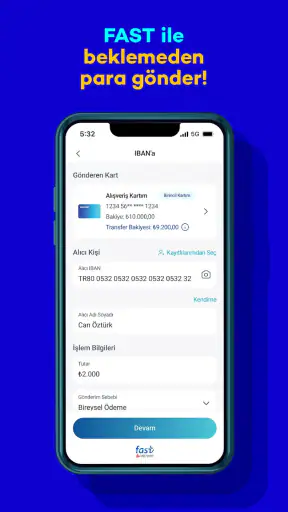
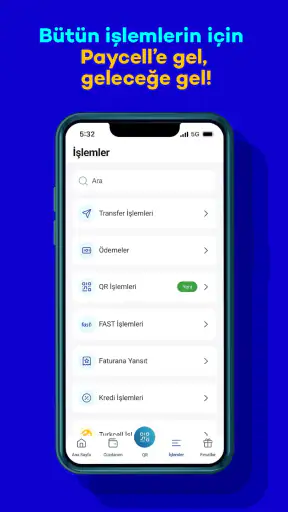
 Analiz eden: Getfullapps
Paycell’i ilk kez açtığımda onu yalnızca para gönderme uygulaması gibi düşünmenin eksik kalacağını gördüm. Bu uygulama, finans işlemlerini telefonda daha düzenli yürütmek isteyenler için hazırlanmış bir ödeme ve cüzdan aracı. Turktell Bilişim Servisleri A.Ş. tarafından geliştirilen uygulamanın temel fikri basit: kart, ödeme ve para hareketleriyle ilgili işlemleri tek bir dijital alanda daha kolay takip edebilmek.
Benim açımdan en güçlü tarafı, günlük hayatta farklı ödeme alışkanlıkları arasında geçiş yaparken işleri tek yerde toplamaya çalışması. Ancak bu, herkesin bankacılık uygulamasını tamamen bırakacağı anlamına gelmiyor. Paycell’i daha çok hızlı ödeme ihtiyaçları, dijital cüzdan kullanımı ve kart işlemlerini telefon üzerinden yönetme alışkanlığı olan kişilere uygun buluyorum. İlk kez kullanacak biri için de arayüzün mantığını kavramak zor değil; önemli olan uygulamayı açmadan önce hangi işlemi yapmak istediğinizi netleştirmek.
Paycell’i kullanmaya başlamadan önce ne beklemeli?
Paycell – Cüzdan, Ödeme, Kart, finans kategorisinde yer alan ücretsiz bir mobil uygulama. PEGI 3 yaş derecelendirmesi sayesinde geniş bir kullanıcı kitlesine hitap ediyor. Uygulamanın mağaza görünümünde 4,7 ortalama puan, yaklaşık 254 bin puanlama ve 77 bin değerlendirme bulunuyor. Bu ilgi, uygulamanın ödeme ve cüzdan işlemlerinde çok sayıda kişi tarafından denendiğini gösteriyor; yine de yüksek kullanıcı sayısı, her kişinin aynı deneyimi yaşayacağı anlamına gelmez.
Uygulamayı kullanırken ilk beklentim, ödeme işlemlerine mümkün olduğunca kısa yoldan ulaşabilmekti. Paycell’in cazibesi de burada ortaya çıkıyor. Banka uygulamalarında hesap, kredi, yatırım ve çeşitli finans menüleri arasında dolaşmak gerekebilirken, Paycell daha doğrudan bir ödeme deneyimi sunmaya odaklanıyor. Bu sadelik, özellikle yalnızca belirli bir ödeme veya kart işlemi için telefona giren kullanıcılar açısından işe yarıyor.
Öte yandan Paycell’i klasik banka hesabının birebir alternatifi gibi değerlendirmemek gerekiyor. Bankanızın sunduğu hesap hareketleri, kredi ürünleri veya kapsamlı finans yönetimi sizin için öncelikliyse banka uygulamanız daha uygun olabilir. Paycell’in güçlü olduğu alan, günlük ödeme akışını ve cüzdan mantığını daha pratik bir biçimde ele almak. Bu ayrımı baştan bilmek, uygulamadan bekleneni doğru kurmaya yardımcı oluyor.
Kurulum sonrasında karşıma çıkan ilk önemli konu güvenlik ve hesap doğrulama adımları oldu. Finans uygulamalarında bu aşamaların hızlı geçilmesini istemek doğal, fakat burada acele etmek iyi bir fikir değil. Telefon numarası, kişisel bilgiler veya ödeme yöntemiyle ilgili alanlarda yazdığım verileri göndermeden önce kontrol ettim. Küçük bir yazım hatası bile sonraki işlemlerde gereksiz uğraş çıkarabilir.
İlk kurulumda hangi sırayı izlemek daha mantıklı?
Benim önerim, uygulamayı kurar kurmaz bütün seçenekleri denemek yerine önce hesabı düzenli biçimde hazırlamak. Önce giriş veya kayıt adımlarını tamamlamak, ardından uygulamanın cüzdan ve kart bölümlerinin ne işe yaradığını anlamak daha rahat bir başlangıç sağlıyor. İlk ekranda gördüğünüz her seçeneği hemen kullanmak zorunda değilsiniz; önce menülerin isimlerini ve işlem akışını tanımak yeterli.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Ödeme yöntemi eklerken özellikle hangi kartın kullanılacağını dikkatle seçmek önemli. Birden fazla kartla çalışan kişiler için bu nokta, beklenmedik bir ödeme kaynağı seçilmesini önlüyor. Ben olsam sık kullandığım kartı belirledikten sonra daha az kullanılan seçenekleri ayrıca kontrol ederdim. Böylece işlem sırasında aceleyle yanlış kartı seçme ihtimali azalıyor.
İlk kurulum için pratik bir yöntem de uygulamayı sakin bir zamanda açmak. Kasada, toplu taşımada veya bir ödeme sırasında kayıt olmaya çalışmak, ekrandaki uyarıları gözden kaçırmanıza neden olabilir. Evdeyken hesap bilgilerini tamamlamak, kart bölümünü incelemek ve cüzdan ekranını anlamak daha güvenli bir başlangıç sunuyor. İlk hedefiniz bütün özellikleri keşfetmek değil, tek bir işlemi hatasız tamamlamak olmalı.
Uygulama ücretsiz sunulduğu için indirme aşamasında ücretli bir ürün satın alıyormuş gibi davranmanız gerekmiyor. Fakat ücretsiz olması, ödeme işlemlerinin koşullarını okumadan onaylamak gerektiği anlamına gelmez. Her işlemde ekranda gösterilen tutarı, seçili ödeme aracını ve onay bilgilerini kontrol etmek benim için vazgeçilmez bir alışkanlık oldu.
İlk başarılı işlem için en kolay yol
Paycell’i ilk kez kullanan birine, doğrudan karmaşık bir işlemle başlamasını önermem. Önce uygulamada açıkça gördüğü ve ne yaptığını bildiği basit bir ödeme akışını seçmek daha iyi. İşlemi başlatmadan önce ödeme kaynağını kontrol etmek, tutarı incelemek ve son onay ekranını okumak gerekiyor. Bu üç adım, aceleden doğan hataların çoğunu önleyebilir.
Günlük bir senaryo düşünelim: Dışarıdayken cüzdanınız yanınızda değil ve telefonunuzdaki ödeme seçeneğini kullanmak istiyorsunuz. Paycell’i daha önce kurup kart veya ilgili ödeme yöntemini hazırladıysanız, işlem anında yalnızca doğru seçeneği bulup onaylamanız kalıyor. İlk kullanım için bu hazırlık çok değerli; çünkü kasada kayıt olmaya çalışmak yerine, önceden tamamlanmış bir hesabın rahatlığından yararlanıyorsunuz.
Benim deneyimimde başarılı bir ilk işlemden sonra uygulamanın mantığı daha anlaşılır hale geliyor. Hangi menünün ödeme, hangisinin kart veya cüzdanla ilgili olduğunu öğrendikçe gezinme süresi kısalıyor. Bu nedenle ilk işlemden sonra hemen bütün özellikleri kurcalamak yerine, işlem geçmişini ve kullanılan ödeme kaynağını kontrol etmek daha faydalı. Böylece yapılan hareketin doğru yerde göründüğünü doğrulayabiliyorsunuz.
Bir başka kullanışlı alışkanlık, ödeme öncesi ve sonrası tutarı karşılaştırmak. Özellikle birden fazla kart veya cüzdan seçeneği kullanan kişiler için bu kontrol, hangi aracın kullanıldığını anlamayı kolaylaştırıyor. İşlem tamamlandıktan sonra bildirim veya hareket ekranını incelemek, uygulamayı yalnızca ödeme yapan bir araç olmaktan çıkarıp takip edilebilir bir finans yardımcısına dönüştürüyor.
İlk işlem başarısız olursa bunu hemen uygulamanın çalışmadığı şeklinde yorumlamamak gerekir. İnternet bağlantısı, kart bilgileri, hesap doğrulaması veya seçilen ödeme yöntemi gibi farklı noktalar sonucu etkileyebilir. Ben böyle bir durumda aynı işlemi art arda tekrarlamak yerine önce ekrandaki uyarıyı okuyup seçili bilgileri yeniden kontrol ederdim. Bu yaklaşım, iki kez ödeme denemesi yapma riskini de azaltır.
Yeni kullanıcıların en sık karıştırdığı noktalar
Paycell’de en kolay karıştırılabilecek konu, cüzdan ile kart kullanımının aynı şey olmadığını fark etmemek. Cüzdan, para ve ödeme seçeneklerini daha toplu bir mantıkla ele alırken kart bölümü belirli bir ödeme aracının yönetimiyle ilişkilidir. Uygulamanın her ekranını aynı işlevi yapan bir alan gibi düşünürseniz, aradığınız seçeneği bulmanız uzayabilir.
Bir diğer karışıklık, uygulamaya kart eklemenin her durumda işlemin otomatik olarak tamamlanacağı düşüncesi. Kartı eklemek yalnızca hazırlık aşamasıdır; ödeme sırasında hangi yöntemin seçildiğini ayrıca kontrol etmek gerekir. Ben özellikle hızlı davranmam gereken anlarda bu ayrımı hatırlıyorum. Hazır bir kartın bulunması, onun mutlaka kullanılacağı anlamına gelmiyor.
İşlem geçmişi de gözden kaçırılmaması gereken bir alan. Kullanıcılar çoğu zaman ödeme tamamlandıktan sonra uygulamadan çıkar, fakat hareketin durumunu kontrol etmek olası yanlış anlamaları erkenden fark ettirir. Bir ödeme beklediğiniz gibi görünmüyorsa, tekrar denemeden önce geçmişe bakmak daha doğru bir yol. Bu küçük kontrol, gereksiz tekrarları ve kafa karışıklığını önlüyor.
Bildirimleri de yalnızca rahatsız edici uyarılar olarak görmemek gerekiyor. Finans uygulamasında gelen bildirimler, işlemin gerçekleştiğini veya dikkat edilmesi gereken bir durum olduğunu anlamaya yardımcı olabilir. Çok fazla bildirim almak istemeyen kullanıcılar için telefon ayarlarını düzenlemek cazip görünse de, ödeme hareketlerini takip etmek isteyenlerin bildirimleri tamamen kapatmadan önce düşünmesi daha iyi.
Şifre, doğrulama kodu veya hesap erişimiyle ilgili bilgileri başkalarıyla paylaşmamak da temel bir güvenlik alışkanlığı. Uygulamayı kullanırken telefonun kilitli olması, ortak cihazlarda hesabı açık bırakmamak ve ödeme onaylarını okumak basit ama etkili önlemler. Paycell’in finans uygulaması olması, kullanım rahatlığı kadar kişisel dikkat de gerektiriyor.
Günlük kullanımda hangi alışkanlıklar işe yarıyor?
Paycell’i yalnızca ödeme anında açmak yerine, zaman zaman hesap ve hareket ekranını kontrol etmek daha düzenli bir kullanım sağlıyor. Benim için en yararlı yaklaşım, yapılan işlemi zihinde bırakmamak; uygulamada görünen hareketle karşılaştırmak. Bu yöntem, özellikle gün içinde birden fazla ödeme yapan kişilerin hangi işlemi ne zaman gerçekleştirdiğini takip etmesine yardımcı olabilir.
Telefonunu sık değiştiren veya birden fazla cihaz kullanan kişiler için ilk giriş bilgilerini ve doğrulama adımlarını önceden düşünmek önemli. Yeni cihazda uygulamayı açtığınızda hesabınıza erişim için gereken bilgileri hatırlamamak, acil ödeme anında gereksiz stres yaratabilir. Bu yüzden uygulamayı ilk kez kurduktan sonra giriş sürecini sakin zamanda anlamak, sonradan zaman kazandırıyor.
Birden fazla ödeme yöntemi kullananlar için benim önerim, her işlemden önce kısa bir kontrol rutini oluşturmak: ödeme tutarı, seçili kart veya cüzdan ve son onay. Bu üçlü, Paycell’in sunduğu esnekliği daha güvenli kullanmayı sağlıyor. Esneklik arttıkça yanlış seçimin de mümkün olduğunu unutmamak gerekiyor.
Uygulamayı aile içinde veya başkasının telefonu üzerinden kullanmayı düşünenler daha dikkatli olmalı. Finans bilgilerini ortak cihazlarda saklamak, kolaylık sağlasa da hesap güvenliği açısından ek sorumluluk getirir. Ben kişisel ödeme uygulamalarını kendi cihazımda kullanmayı ve işlem tamamlandıktan sonra hesabın açık kalmadığını kontrol etmeyi tercih ederim.
Paycell hangi kullanıcılar için daha uygun?
Bu uygulamayı, ödemelerini telefondan yönetmek isteyen, kart ve cüzdan seçeneklerini tek bir uygulamada görmekten hoşlanan kişilere öneriyorum. Özellikle günlük alışverişlerinde hızlı hareket eden, yanında fiziksel kart taşımayı her zaman istemeyen veya ödeme işlemlerini daha düzenli takip etmeye çalışan kullanıcılar için anlamlı bir seçenek olabilir.
Finans uygulamalarını ilk kez kullanacak kişiler açısından da anlaşılır bir başlangıç sunuyor. Ancak ilk kullanımda bütün işlemleri aynı anda denemek yerine, hesabı hazırlayıp basit bir ödeme ile ilerlemek gerekiyor. Uygulamayı tanımak için biraz zaman ayıran bir kullanıcı, menüler arasında daha rahat hareket edecektir.
Buna karşılık yalnızca kapsamlı banka hizmetleri arayanların beklentisi farklı olabilir. Kredi yönetimi, yatırım takibi veya bankaya özgü ayrıntılı hesap araçları sizin için vazgeçilmezse, ana bankanızın uygulaması daha doğru seçim olabilir. Paycell’in rolünü bir bankacılık uygulamasının tüm işlevlerini kopyalayan platform olarak değil, ödeme ve cüzdan odaklı bir yardımcı olarak görüyorum.
Çok seyahat eden ve her ülkede aynı ödeme deneyimini bekleyen kullanıcılar da seçim yapmadan önce kendi ihtiyaçlarını düşünmeli. Paycell’i Türkiye’deki günlük ödeme alışkanlıklarıyla uyumlu bir araç olarak değerlendirmek daha gerçekçi. Kullanım alanınız, ödeme yaptığınız yerler ve sahip olduğunuz kartlar uygulamadan alacağınız verimi doğrudan etkiler.
Benzer alternatiflerle karşılaştırınca
Paycell’i banka uygulamalarıyla karşılaştırdığımda en belirgin fark odak noktası oluyor. Banka uygulamaları genellikle hesap, kredi ve daha geniş finans hizmetlerini bir arada sunarken Paycell daha doğrudan bir ödeme deneyimi hedefliyor. Bu nedenle yalnızca ödeme yapmak veya cüzdan mantığını kullanmak isteyen biri için daha az dağınık hissedebilir.
Fiziksel kart kullanımında ise Paycell’in avantajı, ödeme işlemlerini telefondaki akışa taşımaya çalışması. Buna karşılık fiziksel kartın çalışmadığı, telefonun erişilebilir olmadığı veya kullanıcıların dijital ödeme alışkanlığına güvenmediği durumlarda geleneksel yöntem daha pratik olabilir. Ben her iki seçeneği birbirinin rakibi yerine, farklı durumlarda kullanılabilecek araçlar olarak görüyorum.
Diğer dijital cüzdanlarla kıyaslarken de yalnızca görünüşe bakmamak gerekiyor. Asıl önemli olan, kullandığınız kartların ve ödeme alışkanlıklarınızın uygulamayla ne kadar uyumlu olduğu. Bir uygulamanın menüsü size daha modern görünebilir, fakat günlük işlemlerinizde ihtiyaç duyduğunuz ödeme yolunu sunmuyorsa pratikte daha iyi seçim olmayabilir.
Paycell’in geniş kullanıcı tabanı da karar verirken güven verici bir işaret olabilir. Uygulama 10 milyondan fazla kuruluma ulaşmış durumda ve 15 Ağustos 2017’den beri kullanıcıların erişiminde. Yine de ben uygulama seçerken yalnızca popülerliğe değil, ilk kurulumun kolaylığına, ödeme akışının anlaşılır olmasına ve kendi kart kullanım biçimime bakarım.
İleri kullanım için küçük ama önemli ipuçları
İlk başarılı ödemeden sonra yapılabilecek en iyi şeylerden biri, uygulamadaki kart ve cüzdan mantığını kendi günlük düzeninize göre sadeleştirmek. Kullanmadığınız seçenekleri zihninizde ayırmak, işlem sırasında karar vermeyi kolaylaştırır. Çok sayıda ödeme yöntemi eklemek her zaman avantaj değildir; bazen daha az seçenek, daha az hata demektir.
İkinci ipucum, ödeme öncesinde ekran görüntüsü almak değil, işlem kaydını uygulama içinden kontrol etmeye alışmak. Finansal hareketleri dışarıda saklamak yerine uygulamadaki ilgili ekrandan takip etmek daha düzenli bir yöntemdir. Özellikle geri dönüp bir ödemenin durumunu anlamanız gerektiğinde, işlemin kendi kaydına bakmak daha güvenilir bir başlangıç sağlar.
Üçüncü olarak, acil kullanım için uygulamayı önceden hazırlamak gerekiyor. Telefonunuzun interneti zayıfken veya ödeme sırası size geldiğinde hesap açmaya çalışmak yerine, Paycell’i daha önce kurup giriş sürecini tamamlamak çok daha rahat. Bu, uygulamanın teknik bir özelliğinden çok kullanım stratejisi gibi görünse de gerçek hayatta en fazla zaman kazandıran noktalardan biri olabilir.
Dördüncü ipucu, başarısız işlem sonrasında panik yapmamak. Önce bağlantıyı, seçili ödeme yöntemini ve işlem tutarını kontrol etmek; ardından hareket geçmişine bakmak mantıklı bir sıra oluşturuyor. Aynı ödemeyi arka arkaya denemek yerine birkaç saniye durup sonucu doğrulamak, özellikle finans uygulamalarında daha güvenli bir alışkanlık.
Son kararım: Kime öneririm?
Paycell – Cüzdan, Ödeme, Kart, ödeme ve cüzdan işlemlerini telefonda daha pratik biçimde yönetmek isteyenler için başarılı bir seçenek. Ücretsiz olması, geniş kullanıcı kitlesi ve finans kategorisindeki net odağı uygulamayı denemeyi kolaylaştırıyor. Benim değerlendirmemde en güçlü yanı, bankacılık uygulamalarının geniş menüleri arasında kaybolmadan günlük ödeme ihtiyacına yönelmesi.
Yine de uygulamayı kurduktan sonra bütün finans ihtiyaçlarınızın çözüleceğini düşünmemelisiniz. Banka hesabı yönetimi veya daha kapsamlı finans araçları arıyorsanız, mevcut banka uygulamanızla birlikte kullanmanız daha mantıklı olabilir. Paycell’i tamamlayıcı bir ödeme aracı olarak konumlandırdığınızda, güçlü olduğu tarafları daha net görüyorsunuz.
İlk kez kullanacaklara tavsiyem açık: hesabınızı acele etmeden hazırlayın, ödeme yöntemini dikkatle seçin, küçük bir işlemle başlayın ve işlem geçmişini mutlaka kontrol edin. Bu yaklaşım, uygulamayı yalnızca indirilmiş bir finans aracı olmaktan çıkarıp günlük hayatınızda gerçekten işe yarayan bir yardımcıya dönüştürüyor.
Genel olarak Paycell’i, telefonundan ödeme yapmayı seven ve kart işlemlerini daha düzenli bir akışta görmek isteyen arkadaşlarıma önerirdim. Dijital ödeme alışkanlığınız yoksa veya kapsamlı bankacılık araçlarına ihtiyaç duyuyorsanız başka bir seçenek daha uygun olabilir. Fakat amacınız cüzdan, kart ve ödeme süreçlerini tek bir mobil deneyimde toparlamaksa, Paycell denemeye değer bir başlangıç sunuyor.
Artıları
- Fatura ve GSM TL yükleme işlemleri tek uygulamadan yapılabiliyor.
- Temassız ödeme desteği, uyumlu cihazlarda hızlı kullanım sağlıyor.
- Kampanya ve fırsatlar uygulama içinden kolayca takip edilebiliyor.
- Kart hareketleri ve bakiye bilgisi anlık olarak görüntülenebiliyor.
- Para transferi işlemleri için pratik ve kullanıcı dostu bir arayüz sunuyor.
Eksileri
- Bazı işlemlerde ek ücret veya işlem limitiyle karşılaşılabiliyor.
- Tüm özelliklerden yararlanmak için kimlik doğrulaması gerekebiliyor.
- Kampanya koşulları ve geçerlilik süreleri dikkatle incelenmeli.
- Bazı kullanıcılar yoğun saatlerde işlem gecikmeleri yaşayabiliyor.
- Paycell Kart kullanımı her mağaza ve hizmet noktasında aynı olmayabilir.
Paycell – Cüzdan, Ödeme, Kart hakkında sıkça sorulan sorular
Paycell – Cüzdan, Ödeme, Kart nedir ve hangi hizmetleri sunar?
Paycell, kullanıcıların günlük finansal işlemlerini tek bir mobil uygulama üzerinden yönetmesine yardımcı olan dijital cüzdan ve ödeme platformudur. Uygulama üzerinden para gönderme, fatura ödeme, kart işlemlerini takip etme, alışverişlerde ödeme yapma ve uygun özellikler sunuluyorsa kampanya veya finansal hizmetlerden yararlanma imkânı bulunabilir. Kullanılabilen hizmetler hesap türüne, güncel uygulama sürümüne ve kullanıcının doğrulama durumuna göre değişebilir.
Paycell’i kullanmak için hesap doğrulaması veya kimlik bilgisi vermek gerekir mi?
Paycell’in temel özelliklerini incelemek için uygulamayı indirip hesap oluşturmanız gerekir; ancak para transferi, kart kullanımı veya belirli limitlerin üzerindeki işlemler için kimlik doğrulaması istenebilir. Bu süreçte ad, soyad, telefon numarası ve gerekli görülen diğer bilgiler talep edilebilir. Doğrulama şartları mevzuata, hizmet türüne ve güncel Paycell politikalarına göre değişebileceğinden kayıt sırasında gösterilen açıklamalar dikkatle okunmalıdır.
Paycell ile para gönderme ve fatura ödeme işlemleri güvenli midir?
Paycell üzerinden gerçekleştirilen para gönderme ve fatura ödeme işlemleri, uygulamadaki güvenlik adımları ve doğrulama yöntemleriyle korunmaya çalışılır. Buna rağmen kullanıcıların güçlü bir şifre belirlemesi, SMS veya uygulama doğrulama kodlarını kimseyle paylaşmaması ve yalnızca resmi uygulamayı kullanması önemlidir. İşlem yapmadan önce alıcı bilgilerini ve tutarı kontrol etmelisiniz; hatalı gönderimler her zaman geri alınamayabilir.
Paycell kart fiziksel mi, sanal mı ve nerelerde kullanılabilir?
Paycell, hizmete ve başvuru seçeneğine bağlı olarak sanal veya fiziksel kart çözümleri sunabilir. Kartın kullanılabildiği yerler, kart türü, bakiye durumu, internet alışverişi ayarları ve ilgili ödeme ağına göre değişiklik gösterebilir. Uygulama içinden kart bakiyesini, işlem geçmişini ve bazı kart ayarlarını takip edebilirsiniz. Başvuru yapmadan önce ücretleri, limitleri ve kullanım koşullarını incelemeniz faydalıdır.
Paycell’i kullanmanın ücretleri, limitleri ve dikkat edilmesi gereken koşulları nelerdir?
Paycell’de para yükleme, para transferi, kart işlemleri veya belirli finansal hizmetler için işlem ücreti uygulanabilir. Ayrıca günlük ya da aylık transfer limitleri, bakiye sınırları ve doğrulama gereklilikleri bulunabilir. Ücretler ve limitler zaman içinde değişebileceği için uygulamadaki ilgili bilgilendirme ekranlarını ve resmi koşulları kontrol etmeniz gerekir. İndirme öncesinde gizlilik politikası, kullanım şartları ve destek kanallarını da incelemeniz önerilir.

Paycell – Cüzdan, Ödeme, Kart
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan info-paycell@turkcell.com.tr üzerinden iletişime geçin, http://paycell.com.tr/ adresini ziyaret edin veya https://www.paycell.com.tr/gizlilik-ve-guvenlik/ sayfasını inceleyin.










